11. November 2026 · Kommentar
Schnelle Wirtschaft, stagnierender Index: Indiens umgekehrtes DAX-Paradox
Warum ein Markt auf der Stelle treten kann, während seine Volkswirtschaft davonzieht, und ob ausländische Direktinvestoren sich darum kümmern sollten.
Hinweis: Dieser Beitrag wurde maschinell aus dem Englischen übersetzt und von einem Menschen geprüft. Maßgeblich ist die englische Originalfassung „Fast Economy, Flat Index: India’s Reverse DAX Paradox“ auf iyersellmer.com.
Markt vs. Makro · Datenstand 11. November 2026
Am 11. November schloss der Nifty 50 bei 25.255,05 Punkten. Ins Jahr gestartet war er bei 26.129,60, nach mehr als zehn Monaten liegt er also noch rund 3 % im Minus. Das ist die bessere Version der Geschichte. Mitte Oktober lag der Index für das Jahr fast 14 % im Minus, erholt hat er sich erst in den letzten Wochen. Am 31. August hatte das indische Statistikministerium dagegen gemeldet, dass die Wirtschaft im Zeitraum April bis Juni um 7,8 % gewachsen war, deutlich mehr als von Ökonomen erwartet, mit fast 12 % mehr Investitionen.
Ich habe gerade über Deutschland geschrieben, wo der DAX einen Rekord nach dem anderen aufstellt, obwohl die Wirtschaft seit 2022 kaum gewachsen ist (der Begleitbeitrag Das DAX-Paradox findet sich ebenfalls auf dieser Seite). Indien ist dasselbe Rätsel, nur andersherum. Deutschland hat einen Markt, der seiner Wirtschaft vorauseilt; Indien hat eine Wirtschaft, die ihrem Markt vorauseilt. Mein erster Gedanke war, dass die deutsche Erklärung einfach umgekehrt gelten würde. Das tut sie nicht ganz.
Warum die deutsche Antwort nicht passt
Die beste Einzelerklärung für den DAX lautet: Seine Unternehmen sind nur dem Firmensitz nach deutsch. Rund 82 % der Umsätze der DAX-Mitglieder werden im Ausland erzielt, deshalb können Siemens und SAP florieren, während es Duisburg nicht tut.
Der Nifty hat diese Ausrede nicht. Abgesehen von den IT-Dienstleistern ist der Index überwiegend eine Wette auf indische Kreditnehmer, indische Konsumenten, die indische Kraftstoffnachfrage und indische Mobilfunkkunden. Wenn irgendein Standardwerte-Index der Welt seiner Heimatwirtschaft folgen müsste, dann dieser. Und doch sind die beiden Kurven in den vergangenen zwei Jahren ungefähr so stark auseinandergelaufen wie in Deutschland, in die entgegengesetzte Richtung.
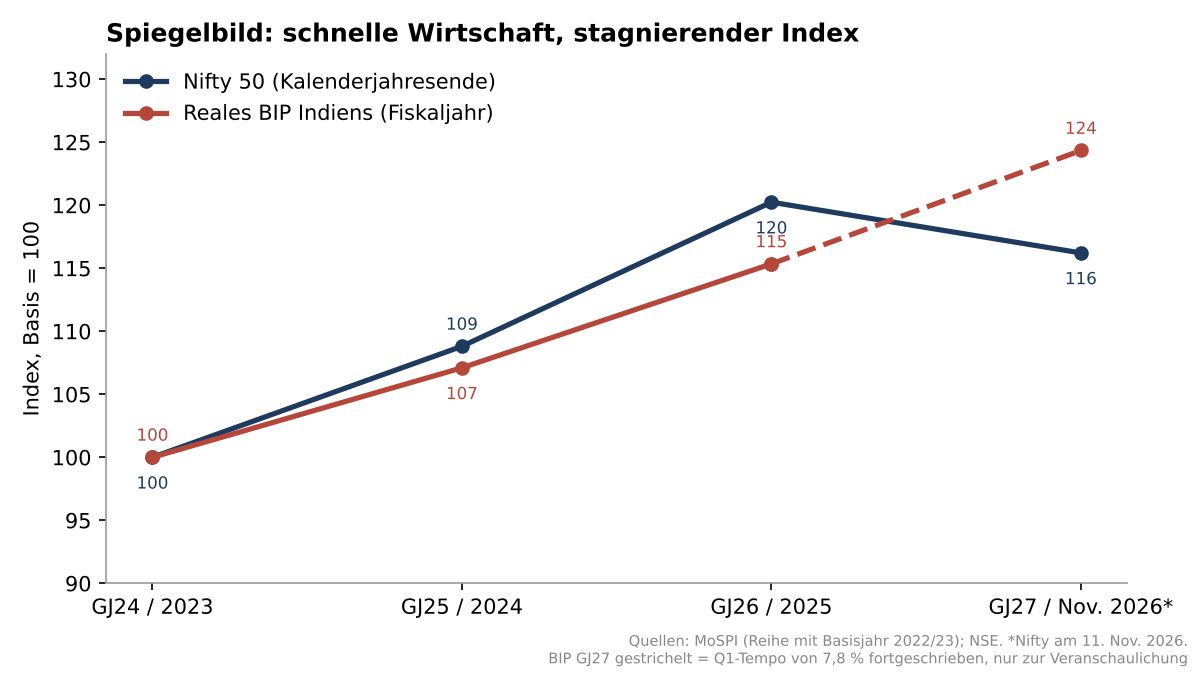
Für Indien stellt sich deshalb eine andere Frage. Warum hat es so lange gedauert, bis das Wachstum bei den fünfzig Unternehmen ankam, die es eigentlich abbilden sollen, und warum hat der Markt es nicht geglaubt, als es dann ankam?
Eine Zeit lang fand das Wachstum nicht im Index statt
Das hat mich beim Durchgehen der Zahlen am meisten überrascht. Eine Auswertung des Business Standard für das Quartal Januar bis März 2026 ergab, dass der bereinigte Nettogewinn der Nifty-50-Unternehmen im Jahresvergleich um 4,5 % stieg, das achte Quartal in Folge mit einstelligem Wachstum. Über alle 3.081 börsennotierten Unternehmen derselben Stichprobe hinweg stieg der Gewinn um 15,1 %. Der Anteil des Nifty am Gesamtgewinn aller börsennotierten Unternehmen fiel auf 47,1 %, den niedrigsten Wert seit mindestens 21 Quartalen und deutlich unter dem Höchststand von 58,3 % Ende 2022.
Wohin ging das Gewinnwachstum stattdessen? Ein guter Teil zu Unternehmen wie Indian Oil und LIC, die zwar börsennotiert, aber nicht im Nifty 50 sind, sowie zu staatlichen Banken, Nichtbank-Finanzinstituten (NBFCs) und Metallkonzernen, die im Index unterrepräsentiert sind. Der Analyst Dhananjay Sinha wies im selben Bericht darauf hin, dass Banken und Finanzdienstleister, Konsumgüter und IT-Dienstleistungen zusammen etwa 60 % des Nifty-Gewichts ausmachen, und alle drei Bereiche waren schwach gewesen. Allein Finanzdienstleistungen stehen für 37 % des Index. Investitionsgüter, also gerade der Sektor, von dem man erwarten würde, dass er auf einem Investitionszyklus mitreitet, kommen auf 1,2 %. Energieversorgung auf 2,5 %, Bau auf etwas über 4 %.
Hier gibt es eine Symmetrie zu Deutschland, und sie läuft rückwärts. Der DAX ist seinen kranken Sektoren entkommen: Die Autohersteller sind an den Rand des Index geschrumpft, das Gewicht hat sich zu Netztechnik, Software und Versicherungen verlagert. Der Nifty sitzt auf seinen müden Sektoren fest. Er ist auf das kredit- und konsumgetriebene Indien des vergangenen Jahrzehnts ausgerichtet, während das Wachstum von 2026 aus öffentlichen Investitionen, Bau, Energie und viel Aktivität in Unternehmen kommt, die nicht im Index oder gar nicht börsennotiert sind. Das BIP zählt all das mit. Der Nifty sieht davon sehr wenig.
Ich muss einräumen, dass sich das Gewinnbild seit dem Frühjahr verändert hat. Von April bis Juni stiegen die Gewinne der Nifty-50-Unternehmen laut Motilal Oswal um 18 %, so stark wie seit zehn Quartalen nicht. Für Juli bis September zeigten die 35 Indexunternehmen, die bis Ende Oktober berichtet hatten, ein Wachstum von 22 %. Ein Großteil davon kam von wenigen Namen: Reliance, JSW Steel, ICICI Bank, Coal India und Axis Bank stehen für 59 % des Anstiegs. Und der breitere Markt wächst weiterhin schneller. Über die 230 Unternehmen, die derselbe Broker bis dahin erfasst hatte, stiegen die Gewinne um 33 %.
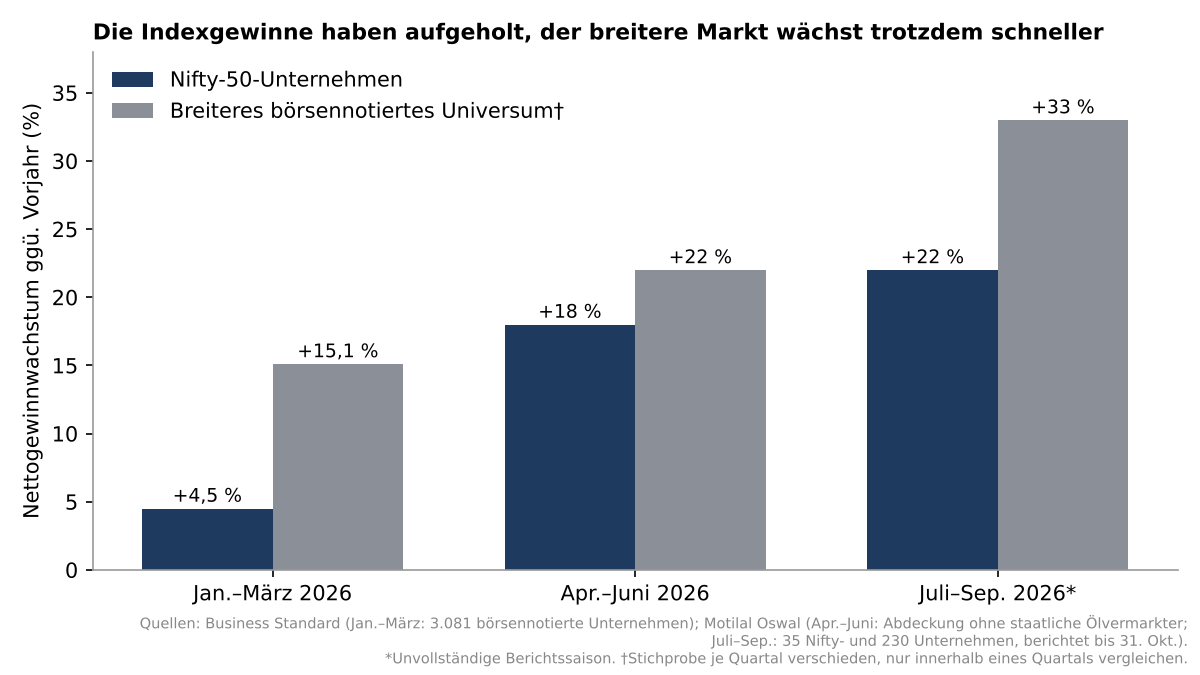
Die Lücke ist also kleiner geworden, ohne sich zu schließen. Aufschlussreicher finde ich, wie sich der Index verhielt, während sich die Gewinne erholten. Im August und September, als die Zahlen für April bis Juni mit 18 % Wachstum auf dem Tisch lagen, fiel der Nifty in beiden Monaten. Was auch immer den Kurs in jenem Sommer bestimmte, die Gewinnzahlen waren es nicht.
Der bezahlte Preis und wer verkauft hat
Der zweite Grund ist weniger spannend, zählt in einem Jahr wie diesem aber wahrscheinlich mehr. Indien ging teuer ins Jahr 2025. Der DAX startete mit etwa dem 13-Fachen der erwarteten Gewinne, günstig im Vergleich zu den USA, und wurde schlicht nach oben neu bewertet; Indien wurde nach unten neu bewertet. Am 19. Oktober lag das Kurs-Gewinn-Verhältnis des Nifty bei 19,33 und damit rund 12 % unter seinem Fünfjahresmedian von etwa 22. Selbst nach der jüngsten Erholung lag es am 9. November bei 20,48, immer noch unter diesem Median. Die Gewinne sind nicht eingebrochen. Die Anleger waren bloß nicht mehr bereit, den alten Aufschlag dafür zu zahlen.
Diejenigen, die nicht mehr zahlen wollten, waren überwiegend Ausländer. Bis Mitte Oktober hatten ausländische Portfolioinvestoren (FPI) 2026 mehr als 3 Billionen Rupien aus indischen Aktien abgezogen, ein Rekord, gegenüber 1,66 Billionen im gesamten Jahr 2025. Nach den Gründen muss man nicht lange suchen. Die Rendite zehnjähriger US-Staatsanleihen überschritt im Oktober 5,2 %, was eine risikofreie Dollarrendite für sich allein schon attraktiv macht. Brent kostete Mitte Oktober rund 105 Dollar je Barrel, der am 28. Februar ausgebrochene Krieg in Westasien belastete weiterhin das Angebot, und Indien importiert rund 88 % seines Öls. Die Rupie erreichte im Mai ein Allzeittief von 96,90 je Dollar und stand Ende Oktober noch nahe 95.
Dann ist da noch die KI. Indien bietet an der Börse kaum Möglichkeiten, auf den Chip- und Hardware-Boom zu setzen, und das globale Kapital ging dorthin, wo es diese Möglichkeiten gibt. Koreas Kospi stieg 2025 um 72 %. In den zwölf Monaten bis Anfang August dieses Jahres legte Koreas Leitindex um rund 90 % und Taiwans um etwa 80 % zu, während Indiens Index 5 % verlor. Indiens Rückstand gegenüber dem MSCI Emerging Markets Index war 2025 der größte seit 1993. Sein Gewicht in diesem Index ist von rund 20 % Mitte 2024 auf zwischen 11 % und 12 % in diesem Jahr gefallen, und passives, indexgebundenes Geld braucht deshalb weniger Indien.
Auch bei den Eigentümern ist es umgekehrt als in Deutschland. Ausländische Investoren halten 52,6 % des DAX, also bestimmt ein globaler Anleger den deutschen Kurs. In Indien fiel der FPI-Anteil an börsennotierten Aktien im März 2026 auf 16,13 %, den niedrigsten Stand seit 14 Jahren, während inländische Institutionen einen Rekordanteil von 19,24 % erreichten. Das ist meiner Ansicht nach der Grund, warum der Nifty im schlimmsten Moment um 14 % fiel und nicht um 30 %.
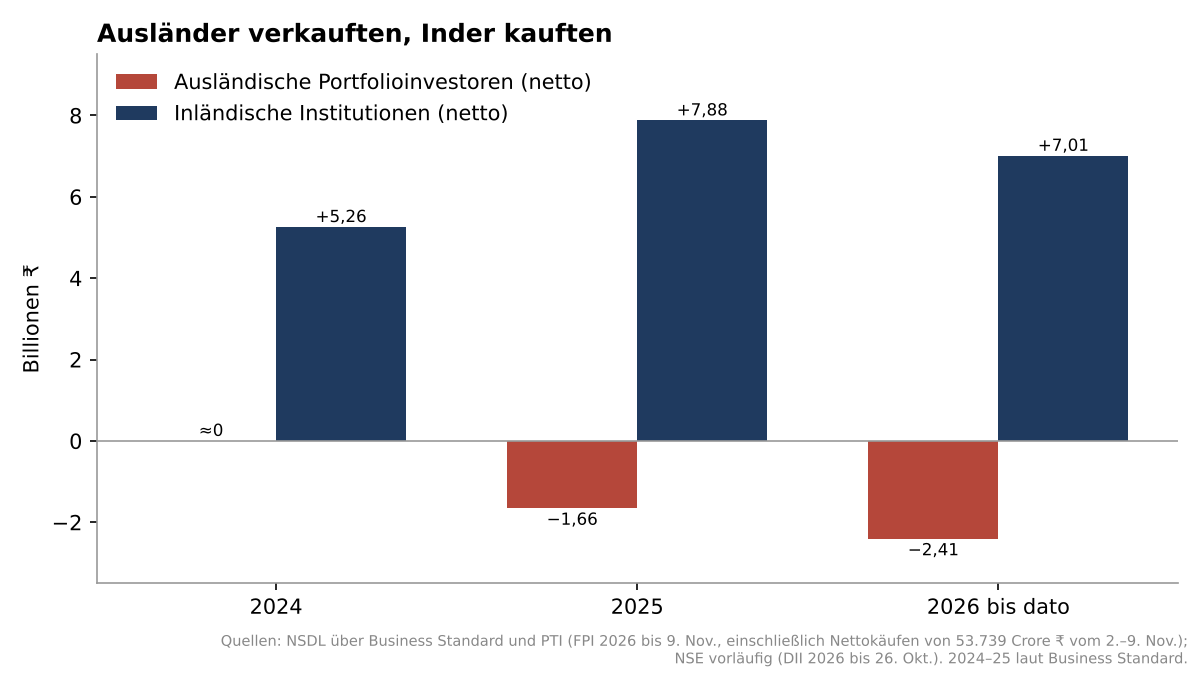
Inländische institutionelle Anleger hatten bis Ende Oktober für mehr als 7 Billionen Rupien gekauft, fast so viel wie die 7,88 Billionen im gesamten Jahr 2025. Die monatlichen Sparplan-Einzahlungen (SIP) erreichten im September mit 32.490 Crore Rupien einen Rekord. Ein Analyst von Centrum brachte die unbequeme Kehrseite auf den Punkt: Die starken SIP-Zuflüsse haben es Ausländern leicht gemacht, auszusteigen. Sie konnten in großem Umfang verkaufen, und der Markt fing es auf.
Was sich im November geändert hat
Dann, in der ersten Novemberwoche, bekam der KI-Handel Risse. Nach den US-Zwischenwahlen am 3. November begannen die Märkte, strengere Regeln für KI-Rechenzentren einzupreisen. Zwischen dem 2. und 6. November fiel nach der Zählung des Business Standard der Nasdaq 100 um 3,6 %, Koreas Kospi um 13,6 % und Taiwans Leitindex um 11,6 %. SK Hynix verlor fast ein Viertel seines Werts. Der Nifty stieg in derselben Woche um 6,8 %.
Was Indien achtzehn Monate lang geschadet hatte, half nun plötzlich, denn ein Markt mit wenig KI-Hardware sah wie ein sicherer Hafen aus. Ausländische Investoren kauften zwischen dem 2. und 9. November netto für 53.739 Crore Rupien indische Aktien, nachdem sie im Oktober für 34.843 Crore verkauft hatten. Brent fiel deutlich auf Hoffnungen auf eine Einigung zwischen den USA und Iran und lag am 11. November bei rund 92 Dollar. Die Rupie erholte sich am 9. November auf 93,70, ein Sechsmonatshoch. Der Netto-Abfluss ausländischen Kapitals für das Jahr liegt nun bei rund 2,41 Billionen Rupien, immer noch groß, aber deutlich unter dem Höchststand.
Ich würde in zwei gute Wochen nicht zu viel hineinlesen. Kapital, das kommt, weil anderswo etwas schiefgelaufen ist, kann ebenso schnell wieder gehen. Aber die zwei Wochen sind ein fairer Test. In jener Woche erschien keine neue BIP-Zahl, und der größte Teil des Index hatte seine Ergebnisse für das Septemberquartal bereits vorgelegt. Geändert hatte sich, wer kaufen wollte. Der Einbruch war vor allem eine Frage der Kapitalströme, und die Erholung ist es bislang auch.
Zu viel Papier
Ein weiterer Faktor wird selten erwähnt, und er hängt mit der Frage der Direktinvestitionen zusammen. 2025 nahmen 103 Unternehmen über Börsengänge im Hauptsegment die Rekordsumme von 1,75 Billionen Rupien auf. Jede dieser Rupien ist neues Eigenkapital, das die inländischen Ersparnisse erst aufnehmen müssen, bevor sie bestehende Kurse heben können. Ein guter Teil davon waren Verkäufe bestehender Eigentümer statt frischen Kapitals. Ausländische Muttergesellschaften haben seit 2024 über die Börsengänge ihrer indischen Töchter fast 5 Mrd. Dollar zurückgeführt, wobei Hyundai und LG Electronics mehr als 80 % davon ausmachten.
Die Finanzforschung kennt das schon lange. Jay Ritters Arbeit von 2005 über Wirtschaftswachstum und Aktienrenditen fand, dass der Zusammenhang über Länder hinweg eher negativ ist. Die übliche Erklärung ist die Verwässerung: Ein großer Teil des Wachstums einer aufstrebenden Volkswirtschaft stammt von Unternehmen, die erst später oder nie an die Börse gehen, und die neuen Aktien, die sie ausgeben, verwässern die Renditen der bisherigen Aktionäre.
Indien ist nicht allein
China ist das Lehrbuchbeispiel. Bis 2021 war seine Wirtschaft seit 2000 im Schnitt um 8,7 % pro Jahr gewachsen, gegenüber 1,8 % in den USA. Doch in den zehn Jahren bis 2021 brachte der China-Index von Morningstar etwa 9,4 % jährlich, sein US-Gegenstück 16,8 %. Hürden für ausländische Investoren, Handelskonflikte und das ständige Risiko eines plötzlichen regulatorischen Eingriffs hielten einen Abschlag auf chinesische Aktien aufrecht, ganz gleich, wie schnell die Wirtschaft wuchs. Ein Morningstar-Test über 41 Länder zwischen 1988 und 2015 fand nur einen schwachen, leicht negativen Zusammenhang zwischen realem BIP-Wachstum und Aktienrenditen, wobei China am äußersten Rand der Grafik lag: hohes Wachstum, schwache Renditen.
Auch die USA hatten ihre eigene Version. Der Dow Jones stand im Januar 1966 bei etwa 990 Punkten und im Dezember 1982, sechzehn Jahre später, wieder bei etwa 990, in einer Zeit, in der die amerikanische Wirtschaft nominal weiter wuchs und die Inflation aus dem Ruder lief. Über diese Strecke kamen amerikanische Aktien nach Inflation ungefähr bei null heraus, und das meiste, was Anleger verdienten, stammte aus Dividenden statt aus Kursgewinnen.
Deutschland ist natürlich der umgekehrte Fall, und zwar gerade jetzt. Ein Aktienindex misst die erwarteten künftigen Gewinne einer bestimmten Gruppe von Unternehmen, zu einem Preis, den heute jemand zu zahlen bereit ist. Das BIP misst, was ein ganzes Land im vergangenen Quartal produziert hat. Beides hängt zusammen, aber keine der beiden Definitionen verlangt, dass sie sich über einen Zeitraum, der einen Anleger tatsächlich interessiert, gemeinsam bewegen.
Verdirbt das die Direktinvestitionen?
Ich räume die beunruhigend aussehende Zahl zuerst ein. Die Netto-Direktinvestitionen (FDI) nach Indien lagen im Fiskaljahr 2022/23 bei 28 Mrd. Dollar. Sie fielen 2024/25 auf etwa 1 Mrd. Dollar und erholten sich 2025/26 nur auf 7,7 Mrd. Dollar. Wer nur die Schlagzeilen liest, könnte meinen, ausländische Unternehmen gäben Indien im selben Moment auf, in dem es auch der Aktienmarkt tat.
Mit der Bruttozahl sieht es anders aus. Die Bruttozuflüsse erreichten 2025/26 einen Rekordwert von 94,5 Mrd. Dollar, und bei den Ankündigungen von Greenfield-Investitionen lag Indien weltweit auf Platz zwei, nur hinter den USA. Die Nettozahl ist klein, weil 53,6 Mrd. Dollar als Rückführung und Desinvestition abflossen und weitere 33,3 Mrd. Dollar als Investitionen indischer Unternehmen im Ausland. Die Research-Abteilung von MUFG weist darauf hin, dass sich die Rückführungen seit 2021 auf rund 40 Mrd. Dollar jährlich etwa verdoppelt haben und historisch dem Volumen von Aktientransaktionen einschließlich Börsengängen folgen. Der heiße indische Markt von 2023 und 2024 war selbst ein wesentlicher Grund dafür, dass die Netto-FDI-Zahl so schwach aussah. Private-Equity-Fonds und ausländische Muttergesellschaften verkauften, weil die Bewertungen hoch waren.
Ein abgekühlter Markt sollte die Ausstiege also, etwas paradox, mit der Zeit bremsen. Ob das schon geschieht, lässt sich noch nicht sagen. Die Rückführungen lagen von April bis August dieses Jahres bei 23,4 Mrd. Dollar, ungefähr im Tempo des Vorjahres. Die Netto-Direktinvestitionen haben trotzdem angezogen, auf 13,8 Mrd. Dollar in diesen fünf Monaten nach 9,6 Mrd. Dollar ein Jahr zuvor, weil die Bruttozuflüsse um ein Fünftel auf 54,9 Mrd. Dollar stiegen.
Für den Investor, der eine Fabrik baut, lautet meine Antwort also: Nein, es verdirbt nichts. Ein mittelständischer Vorstand, der ein Werk in Pune oder Chennai prüft, schaut auf Kundenbasis, Arbeitskräfte, Logistik, Zölle und Rechtssicherheit über zehn oder fünfzehn Jahre. Das Quartal des Nifty steht nicht auf der Tagesordnung.
Es verdirbt aber etwas anderes, und dieses Andere ist nicht trivial. Ein großer Teil des Private-Equity- und Wagniskapitals wird als FDI gezählt, und diese Fonds investieren auf Grundlage des Ausstiegs, den sie erwarten. Ein herabgestufter Markt und eine schwache Rupie schmälern diesen Ausstieg in Dollar gerechnet, und das wirkt auf neue Zusagen zurück. Noch ernster: Die Zahlungsbilanz braucht diese Zuflüsse. Von April bis Juni lag das Leistungsbilanzdefizit bei 4,2 Mrd. Dollar, Portfolioinvestoren zogen 9,6 Mrd. Dollar ab, und die Devisenreserven sanken auf Zahlungsbilanzbasis um 8,1 Mrd. Dollar. Ein Land mit Leistungsbilanzdefizit kann nicht gelassen bleiben, wenn gleichzeitig Portfoliokapital abfließt, so gesund die Direktinvestitionszahlen auch aussehen. Der Druck eines schwachen Marktes landet vor allem bei der Rupie und viel weniger bei denen, die entscheiden, wo gebaut wird.
Was getan werden kann
Nicht alles davon liegt in Indiens Hand. Niemand in Neu-Delhi bestimmt die Renditen von US-Staatsanleihen oder den Brent-Preis. Einiges aber schon.
Erstens: Verlässlichkeit bei den Steuern. Indien hat zum 23. Juli 2024 die Steuer auf langfristige Kursgewinne bei börsennotierten Aktien von 10 % auf 12,5 % und auf kurzfristige von 15 % auf 20 % angehoben. Die Regierung erwägt Berichten zufolge eine Senkung vor dem Haushalt 2027/28, und die Finanzministerin sagte am 13. Oktober, sie sei offen dafür, Ansichten zur vollständigen Abschaffung der Steuer anzuhören. Eine Senkung würde am Rand helfen. Mehr helfen würde das Versprechen, den Satz danach in Ruhe zu lassen. Wenn ein Dollar-Anleger zu Hause risikofrei rund 5 % verdienen kann, wird jede unerwartete Änderung der indischen Steuerbehandlung als Risikoaufschlag eingepreist. Mir wäre hier Stabilität lieber als Großzügigkeit.
Zweitens: das Handelsabkommen abschließen. Der am 6. Februar mit Washington angekündigte Rahmen hätte den US-Zoll auf indische Waren auf 18 % festgelegt, wurde aber nie angewendet. Am 20. Februar entschied der Oberste Gerichtshof der USA, dass das Gesetz, auf dem er beruhte, keine Zölle erlaubt, und seit dem 24. Juli zahlen die meisten indischen Waren stattdessen einen Zoll von 10 % nach Section 301 des Trade Act. Unterzeichnet ist bislang nichts. Märkte preisen Rahmen mit Abschlag ein, und umso mehr, wenn sich die rechtliche Grundlage der Zölle ständig verschiebt.
Drittens: mehr von der Wirtschaft an die Börse bringen, die tatsächlich wächst. Börsengänge, die frisches Kapital für Industrie, Energie und andere investitionsintensive Unternehmen aufnehmen, würden mit der Zeit die Gestalt des Index verändern. Reine Umplatzierungen bestehender Aktien sind zwar für die Preisfindung willkommen, übergeben aber vor allem inländische Ersparnisse an scheidende Eigentümer.
Viertens: weiter an der Infrastruktur arbeiten, die stetiges ausländisches Geld ins Land bringt. Bloomberg hat Indiens Aufnahme in den Global Aggregate Anleiheindex im Juli erneut verschoben und will sehen, dass die jüngsten Reformen in der täglichen Abwicklung und im Handel funktionieren. MUFG hatte geschätzt, dass eine Aufnahme mit der Zeit 15 bis 20 Mrd. Dollar bringen könnte. Geduldiges Anleihekapital würde den Druck auf die Rupie mindern und die nächste Welle von Abflüssen am Aktienmarkt weniger schmerzhaft machen.
Für Anleger, besonders deutsche, gilt mein Rat zum DAX in umgekehrter Richtung. Lesen Sie den Nifty 50 ebenso wenig als Indiens Zeugnis wie den DAX als das Deutschlands. Schauen Sie auf den Nifty 500, die Gewinne des börsennotierten Indiens insgesamt, das Kreditwachstum, die GST-Einnahmen und die Investitionszahlen.
Lücken dieser Größe schließen sich irgendwann, entweder weil die Wirtschaft den Markt einholt oder weil der Markt die Wirtschaft einholt. Deutschland wartet auf das Erste. In den ersten Novembertagen begann sich Indiens Lücke von der Marktseite her zu schließen, und ich weiß, von welcher der beiden Positionen aus ich lieber starten würde. Das Timing ist der Teil, den niemand richtig trifft, und ich werde nicht so tun, als könnte ich es.
Die Zahlen stammen von MoSPI, RBI, NSE, NSDL und Börsendaten sowie aus Berichten von Business Standard, Reuters-Kolumnisten, Morningstar, Motilal Oswal und MUFG Research, Stand 11. November 2026. Die BIP-Zahlen beruhen auf der neuen Reihe mit Basisjahr 2022/23; die Zahlen für das zweite Quartal folgen Ende November. Indische Fiskaljahre laufen von April bis März. 1 Crore = 10 Millionen. Dies ist eine persönliche Analyse und keine Anlageberatung.
Die vollständige Quellenliste findet sich in der englischen Originalfassung.
Dieser Beitrag erschien auf Englisch auch in meinem LinkedIn-Newsletter.