21. October 2026 · Kommentar
Das DAX-Paradox: Ein Rekordindex über einer stagnierenden Wirtschaft
Der DAX steht auf einem Allzeithoch, während die deutsche Wirtschaftsleistung seit vier Jahren nicht gewachsen ist. Die beiden Zahlen messen verschiedene Länder.
Hinweis: Dieser Beitrag wurde maschinell aus dem Englischen übersetzt und von einem Menschen geprüft. Maßgeblich ist die englische Originalfassung „The DAX Paradox: A Record Index over a Flat Economy“ auf iyersellmer.com.
Markt vs. Makro · Frankfurt / Wiesbaden · Datenstand 26. August 2026
Im August erreichte der DAX 26.580 Punkte, den höchsten Stand seiner Geschichte. Einen Monat zuvor lag die Zahl der Arbeitslosen in Deutschland bei 2,99 Millionen. Die Industrieproduktion ist ungefähr wieder auf dem Niveau von 2005. Hätte man jemandem in Berlin vor ein paar Jahren gesagt, dass all das gleichzeitig zutreffen würde, hätte er vermutlich angenommen, eine der Zahlen sei ein Druckfehler.
Keine von beiden ist es. Die zwei Zahlen messen verschiedene Länder, und wenn man das einmal erkannt hat, löst sich das Paradox größtenteils auf. Aber nicht ganz, und die Teile, die sich nicht auflösen, sind die interessanteren.
Die zwei Fakten
Vom Jahresende 2022 bis zum 26. August 2026 stieg der DAX um rund 89 %. Das Jahr 2025 schloss er mit einem Plus von etwa 23 % ab, seinem besten Jahr seit 2019.
Im ungefähr gleichen Zeitraum ging das reale Bruttoinlandsprodukt zurück. Destatis beziffert die drei Jahre auf −0,9 % für 2023, −0,5 % für 2024 und +0,2 % für 2025, insgesamt ein Rückgang von etwa 1,2 %. Die Industrie schrumpft seit drei Jahren in Folge. Die Arbeitslosigkeit liegt an der Marke von 3 Millionen.
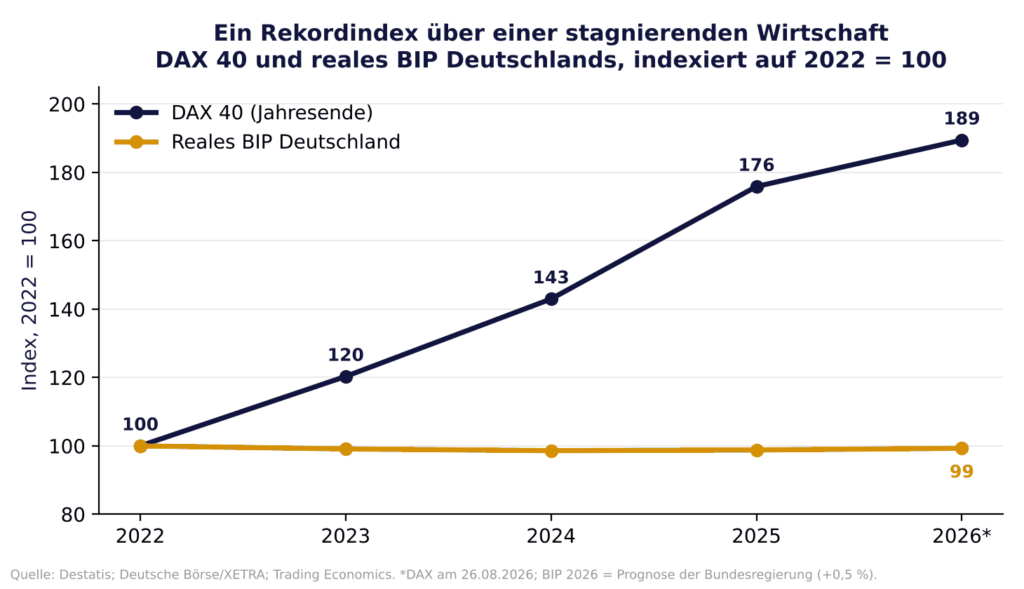
Wie also kann sich ein Index fast verdoppeln, während die Wirtschaft darunter auf der Stelle tritt? Ich zähle sechs Gründe. Keiner davon ist ein Trick oder ein Bilanzkniff, und jeder einzelne würde für sich genügen, um die beiden Linien auseinanderlaufen zu lassen.
Deutsch nach Adresse, nicht nach Markt
Das ist der wichtigste Grund. Eine Analyse der Deutschen Bank, auf die sich der Indexanbieter STOXX beruft, ergab, dass nur rund 18 % der Umsätze der DAX-Unternehmen in Deutschland erzielt werden. Die übrigen etwa 82 % stammen aus dem Ausland. Siemens verkauft Fabrikautomatisierung in Texas und Indien. Airbus verkauft Flugzeuge an asiatische Fluggesellschaften. SAP verkauft Software-Abonnements so ziemlich überall, und Allianz und Munich Re versichern Risiken auf der ganzen Welt. Für die meisten dieser Unternehmen fällt das, was der deutsche Verbraucher in diesem Jahr tut, in der Gewinn- und Verlustrechnung kaum ins Gewicht.
Die Zahlen von STOXX selbst bringen es besser auf den Punkt, als ich es könnte. Der DAX korreliert enger mit dem globalen BIP (0,41) als mit dem deutschen (0,33). Was man hier betrachtet, ist ein Portfolio multinationaler Konzerne, die zufällig in Frankfurt notiert sind. Ein Thermometer, das in die deutsche Wirtschaft gesteckt wurde, war es nie.
Wenn das Werk schließt, kann der Aktienkurs steigen
Das BIP zählt, was innerhalb Deutschlands produziert wird. Ein Aktienkurs bewertet, was ein Unternehmen verdient, egal wo. Die meisten nehmen an, dass sich beides im Gleichschritt bewegt. Ziemlich oft bewegt es sich in entgegengesetzte Richtungen.
Nehmen wir einen börsennotierten Konzern, der ein deutsches Werk schließt, eine Schicht streicht oder eine Fertigungslinie nach Ungarn, Mexiko oder in die USA verlagert. Die deutsche Produktion sinkt, und deutsche Arbeitsplätze gehen mit. Wenn die Restrukturierung gelingt, verbessern sich die Margen des Unternehmens, und seine Aktie steigt. Die deutsche Industrieproduktion fiel 2025 um 1,3 %, der dritte Rückgang in Folge, und einen Großteil der Restrukturierung dahinter las der Markt als gute Nachricht. Gut für den Aktionär, schlecht für den Statistiker. Beide Lesarten waren richtig.
Der Index sieht schon lange nicht mehr aus wie die Wirtschaft
Am schwersten gewichtet sind im DAX heute Industrietechnik, Versicherungen, Unternehmenssoftware, Energietechnik, Luftfahrt und Halbleiter. Die Autoindustrie, die für die meisten Menschen schlicht die deutsche Industrie ist, ist auf einen kleinen Anteil geschrumpft. Kein deutscher Autohersteller gehört zu den fünfzehn größten Werten, und keiner wiegt mehr als etwa 2,4 %.
Das ist wichtig, denn bei den Autos liegt ein großer Teil des Schmerzes. Die deutschen Autoexporte nach China fielen 2025 auf unter 14 Mrd. Euro, nach fast 30 Mrd. Euro im Jahr 2022. In den Handelsdaten sieht man das sofort. Im DAX sieht man es kaum.
Und dann ist da der Mittelstand: die mittelgroßen, im Inland verwurzelten Unternehmen, die die meisten Deutschen beschäftigen und den größten Teil der aktuellen Belastung tragen. Die meisten von ihnen sind nicht im DAX. Manche finden sich im MDAX, wo Industriewerte rund 36 % ausmachen, oder im SDAX. Die meisten sind gar nicht börsennotiert. Das meine ich nicht als Kritik am Index. Der DAX ordnet die vierzig größten und liquidesten börsennotierten Unternehmen, und diese Aufgabe erfüllt er tadellos. Er sollte nur nie ein Spiegel der deutschen Wirtschaft sein.
Deutschland zählt anders
Dieser Punkt überrascht viele. Die DAX-Zahl aus den Nachrichten, 26.000 und ein paar Zerquetschte, ist ein Performanceindex. Er unterstellt, dass jede Dividende wieder angelegt wird. Der S&P 500, der CAC 40 und der FTSE 100 werden üblicherweise als Kursindizes notiert, die Dividenden nicht berücksichtigen.
Der Unterschied ist keine Kosmetik. Der DAX-Kursindex steht bei etwa 9.500 Punkten, gegenüber rund 26.000 für den Performanceindex, eine Lücke von etwa 173 %, die sich über Jahrzehnte des Zinseszinses aufgebaut hat. 2025 stieg der Kursindex um 19,96 %, der Performanceindex um etwa 23 %. In diesem Jahr liegen die Werte bislang bei 4,57 % und rund 7,7 %. Etwa drei Prozentpunkte pro Jahr von „deutsche Aktien haben glänzend abgeschnitten“ sind Dividendenerträge, die die Leitindizes anderer Länder schlicht nicht mitzählen. Für den Aktionär ist das echtes Geld. Ein fairer Vergleich ist es aber nicht, und über die Stärke der deutschen Wirtschaft sagt es nichts aus.
Der Markt bewertet 2029, das BIP berichtet über 2025
Das ist die zeitliche Erklärung, und sie erklärt vor allem den Sprung von 2025. Im März 2025 änderte der Bundestag das Grundgesetz. Er schuf ein Sondervermögen Infrastruktur von 500 Mrd. Euro über zwölf Jahre, davon 100 Mrd. Euro für die Länder und 100 Mrd. Euro für den Klima- und Transformationsfonds, und nahm Verteidigungsausgaben oberhalb von 1 % des BIP vollständig von der Schuldenbremse aus.
Die Märkte bewerteten ein Jahrzehnt staatlicher Aufträge für Bau, Netze, Schiene, IT und Rüstung praktisch über Nacht neu. Rheinmetall, Renk und Hensoldt haben sich 2025 alle mehr als verdoppelt. Die Bundesbank erwartet dagegen, dass die tatsächliche staatliche Nachfrage erst ab dem zweiten Quartal 2026 kräftig anzieht. Der Index stieg 2025 also auf Zahlungsströme, die zwischen 2027 und 2035 erwartet werden, während die BIP-Zahlen, die alle zitierten, die Jahre 2024 und 2025 beschrieben. Ein Aktienkurs ist eine Prognose. Das BIP ist ein Rückspiegel. Es gibt keinen Grund, warum beide übereinstimmen sollten.
Die meisten Käufer sind auch nicht deutsch
Eine EY-Studie zu den Eigentumsverhältnissen 2024 ergab, dass ausländische Investoren 52,6 % des Grundkapitals der DAX-40-Unternehmen hielten, gegenüber 33,1 % in deutscher Hand. Allein US-Investoren hielten 25,4 %, nach 17,1 % im Jahr 2010. Von rund 54 Mrd. Euro an Dividenden für 2024 flossen mindestens 26,9 Mrd. Euro ins Ausland.
Wer am Rand den Preis setzt, ist also kein deutscher Haushalt, der auf die Lage im eigenen Land reagiert. Es ist ein globaler Fondsmanager, der deutsche Aktien gegen amerikanische abwägt. Ende 2024 wurde der DAX mit etwa dem 13-Fachen der erwarteten Gewinne gehandelt, während der US-Markt teuer aussah, und das Geld schichtete um. Die Kurse stiegen aus Gründen, die mit der Stimmung in Duisburg nichts zu tun hatten.
Was tatsächlich im Index steckt
Wer das ganze Argument auf einen Blick sehen will, schaut sich die Spitze des Index an und das, was diese Unternehmen wirklich verkaufen.
| Unternehmen | Was es tatsächlich verkauft | Gewicht |
|---|---|---|
| Siemens | Industrieautomatisierung & Software, weltweit | 11,8 % |
| Allianz | Versicherung & Vermögensverwaltung, weltweit | 9,4 % |
| SAP | Abonnements für Unternehmenssoftware, weltweit | 9,1 % |
| Siemens Energy | Netz- & Energietechnik; Rekordauftragsbestand | 6,8 % |
| Airbus | Verkehrsflugzeuge (Hauptsitz in Frankreich) | 6,8 % |
| Deutsche Telekom | Telekommunikation; Großteil des Gewinns von T-Mobile US | 5,3 % |
| Infineon | Halbleiter, weltweit | 4,6 % |
| Munich Re | Rückversicherung, weltweit | 3,8 % |
| Deutsche Bank | Investment- & Firmenkundengeschäft | 3,5 % |
| DHL Group | Logistik, weltweit | 3,1 % |
| Rheinmetall | Verteidigung; europäische Aufrüstung | 3,0 % |
| Deutsche Börse | Börsenbetrieb & Marktdaten | 2,8 % |
| Bayer | Pharma & Pflanzenschutz, weltweit | 2,7 % |
| BASF | Chemie; das einzige wirklich energieabhängige Schwergewicht | 2,6 % |
| E.ON | Regulierte Energienetze, überwiegend inländisch | 2,4 % |
Diese fünfzehn Werte machen rund 84 % des Index aus. Volkswagen, Mercedes-Benz, BMW und Porsche liegen alle unterhalb dieser Schwelle. Ein Wort der Vorsicht zu den Zahlen: Die Gewichte stammen aus dem Global X DAX Germany ETF zum 31. Juli 2026 und sind daher Richtwerte, keine offiziellen Angaben. Der Index selbst begrenzt jedes einzelne Unternehmen auf 10 %, und die Gewichte ändern sich täglich.
Wo die glatte Geschichte nicht trägt
Ich würde das Argument überverkaufen, wenn ich hier aufhörte. Drei Dinge sprechen dagegen.
Erstens sind auch die inländisch geprägten Nebenwerte gestiegen. Wäre die ganze Geschichte „nur die Multis sind gestiegen“, hätten die stärker inlandsorientierten Indizes deutlich zurückbleiben müssen. Das taten sie nicht. 2025 legte der MDAX um rund 19 % und der SDAX um rund 22 % zu, gegenüber 22 bis 23 % beim DAX. Das sieht nach einer breiten Neubewertung deutscher Aktien auf Grundlage des Finanzpakets aus, nicht bloß nach einem Fluchtweg der Großwerte. Über dreißig Jahre hat der MDAX den DAX sogar geschlagen, mit einer Gesamtrendite von 1.088 % seit 1996 gegenüber 937 %.
Zweitens hat sich der Rüstungshandel teilweise schon wieder aufgelöst. Am 21. August stand Rheinmetall bei 1.155 Euro, rund 26 % niedriger als ein Jahr zuvor und weit unter dem 52-Wochen-Hoch von 2.008 Euro. Was auch immer den DAX 2026 zu Rekorden trägt, die Aufrüstung ist es nicht mehr. Die jüngsten Gewinne wurden von KI-nahen Werten wie Siemens Energy und Infineon sowie von den Banken angeführt.
Drittens die Währung. Eine gängige Abkürzung lautet, der DAX sei gestiegen, weil ein schwacher Euro die Auslandsgewinne geschönt habe. 2025 war es umgekehrt. Der Euro gewann rund 15 % gegenüber dem Dollar, was Auslandsgewinne bei der Umrechnung in Euro schmälert. Der DAX stieg trotzdem, was das Argument der Neubewertung eher noch stärkt.
Ist der Index also nicht repräsentativ für Deutschland?
Ja. Aber das ist so gewollt und kein Fehler. Der DAX wählt Unternehmen nach Marktwert und Handelsliquidität aus. Das begünstigt große, globale, kapitalextensive, überwiegend in ausländischem Besitz befindliche Unternehmen und lässt den inländischen Mittelstand außen vor, also genau den Teil, in dem Deutschlands wirtschaftliche Probleme tatsächlich sitzen. Niemand hat den DAX gebaut, um für die deutsche Wirtschaft zu stehen.
Die Aussage, der DAX gehöre zu den besten Märkten Europas, stimmt also, so weit sie reicht. Sie ist eine Aussage über vierzig globale Unternehmen und darüber, dass ein Markt künftige deutsche Staatsausgaben einpreist. Sie ist keine Aussage über deutsches Wachstum, die Industrieproduktion, die Kaufkraft der Haushalte oder den Arbeitsmarkt, und alle vier sind in schlechter Verfassung.
Wer eine Marktmeinung zur deutschen Binnenwirtschaft sucht, erfährt mehr aus MDAX und SDAX, ebenso aus dem ifo-Geschäftsklimaindex, dem Einkaufsmanagerindex, den Insolvenzzahlen und den Auftragseingängen im Bau. Und wer den DAX mit dem S&P 500 oder dem CAC 40 vergleicht, sollte den DAX-Kursindex nehmen oder alle auf Basis der Gesamtrendite vergleichen. Sonst schenkt man Deutschland drei Punkte pro Jahr.
Ob die Wirtschaft irgendwann einholt, was der Markt bereits einpreist, ist eine andere Frage. Vieles hängt davon ab, wie viel von den 500 Mrd. Euro tatsächlich zu Aufträgen wird, und wie schnell. Die Dezember-Prognose der Bundesbank sah für dieses Jahr 0,6 % Wachstum und für das nächste 1,3 % vor, bei einem Potenzialwachstum, das sie auf gerade einmal 0,4 % pro Jahr schätzt, und die Bundesregierung hat ihre eigene Prognose für 2026 inzwischen auf 0,5 % gesenkt. Das ist eine Erholung, aber eine bescheidene. Der Markt setzt auf deutlich mehr.
Indien zeigt das Spiegelbild dieses Rätsels: eine Wirtschaft, die mit fast 8 % wächst, während der Nifty 50 fällt. Darum geht es in einem Begleitbeitrag, der in Kürze erscheint.
Hinweise zu den Daten und Quellen
Einige Vorbehalte sollte man im Kopf behalten. Die Zahl von 18 % Inlandsumsatz stammt aus einer Analyse der Deutschen Bank von 2023 und wurde seither nicht aktualisiert. ETF-Gewichte nähern sich den offiziellen Indexgewichten an, sind aber nicht dasselbe. Und die deutschen BIP-Zahlen werden zwischen den Veröffentlichungen revidiert, sodass sich der oben gezeigte Verlauf für 2022 bis 2025 in späteren Fassungen leicht verschieben kann.
- Destatis, Bruttoinlandsprodukt 2025 um 0,2 % gestiegen: BIP 2023 (−0,9 %), 2024 (−0,5 %), 2025 (+0,2 %); Verarbeitendes Gewerbe −1,3 %, Bau −3,6 % im Jahr 2025.
- Destatis, Inflationsrate im Juli 2026 bei +2,8 %: Kerninflation 2,4 %, Energie +8,3 %, Kraftstoffe +23,0 %.
- Deutsche Bundesbank, Prognose für Deutschland, 19. Dezember 2025: BIP 2026 +0,6 %, 2027 +1,3 %, 2028 +1,1 %; Potenzialwachstum 0,4 % pro Jahr.
- Euronews, Deutschland halbiert BIP-Prognose 2026 auf 0,5 %, 22. April 2026.
- Trading Economics, Germany Stock Market Index (DE40): Stand 26.382,50 und Rekordhoch 26.580,40, August 2026; sowie DAX sees best yearly performance since 2019 (+23 % im Jahr 2025).
- Deutsche Börse, Aktien 2025: das dritte starke Jahr in Folge: DAX +22 %, MDAX +19 %, SDAX +22 %; Euro +15 % gegenüber dem Dollar.
- STOXX, DAX tops 20,000 on strength of international-focused constituents: 18 % Inlandsumsatz; Korrelation 0,41 mit dem globalen BIP gegenüber 0,33 mit dem deutschen BIP.
- Stock Analysis, Global X DAX Germany ETF holdings, 31. Juli 2026; sowie Rheinmetall AG, 21. August 2026.
- MS Aktuell, DAX-Rekord mit Kleingedrucktem, 4. August 2026: Performanceindex gegenüber Kursindex, Lücke von rund 173 %; finanzen.net, DAX Kursindex Jahresperformance: +19,96 % (2025), +4,57 % (2026 bisher).
- Noerr, Bundestag beschließt Ausnahme von der Schuldenbremse und Sondervermögen, März 2025: 500 Mrd. Euro über 12 Jahre; Verteidigung oberhalb von 1 % des BIP ausgenommen.
- MarketScreener / EY, Die Mehrheit der DAX-Unternehmen gehört ausländischen Investoren, 4. August 2025: 52,6 % ausländisch, 25,4 % USA, Daten für 2024.
- GIS Reports, Germany’s long industrial decline, 7. August 2026: Produktion auf dem Niveau von 2005; Autoexporte nach China 2025 unter 14 Mrd. Euro gegenüber rund 30 Mrd. Euro 2022.
- Trading Economics, Arbeitslosenquote Deutschland: 6,4 %, 2,99 Millionen, Juli 2026; STOXX, MDAX at 30, 19. Januar 2026; Siblis Research, DAX P/E ratio: erwartetes KGV 12,99 zum 31. Dezember 2024.
- DAX-Jahresendstände im Diagramm: 19.909,14 Ende 2024 (stock3); 24.490,41 Ende 2025 (Tagesspiegel); Stände Ende 2022 und Ende 2023 aus XETRA-Schlusskursen.
Dies ist eine persönliche Analyse und keine Anlageberatung.