13. July 2026 · Kommentar
Indien als Anlageziel: Die Einwände der Skeptiker, beantwortet
Warum die Geschichte von stagnierendem NIFTY, fallender Rupie und flüchtenden Auslandsinvestoren nur die halbe Wahrheit ist.
Hinweis: Dieser Beitrag wurde maschinell aus dem Englischen übersetzt. Maßgeblich ist die englische Originalfassung „India Investment Case: The India Skeptic’s Case, Answered“.
Vor ein paar Wochen fragte mich ein Freund, der aus Berlin zu Besuch war, halb im Ernst, warum er sich überhaupt noch mit Indien beschäftigen solle. Sein Argument war einfach: Der NIFTY ist seit zwei Jahren nicht vom Fleck gekommen, die Rupie rutscht gegenüber dem Euro immer weiter ab, und ausländische Investoren suchen das Weite. Mit keiner dieser drei Tatsachen lag er falsch. Falsch lag er damit, was sie zusammen ergeben.
Das makroökonomische Umfeld, kurz gefasst
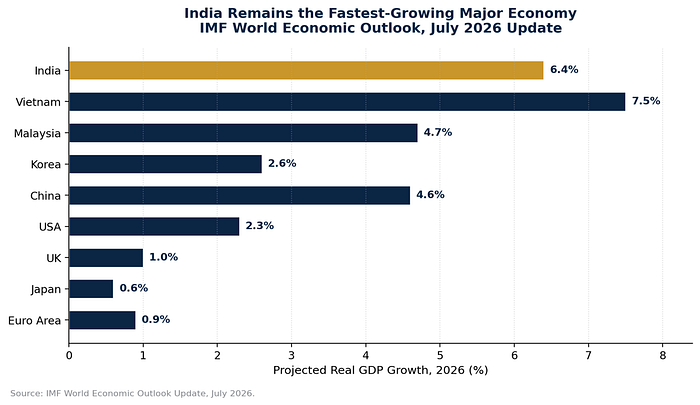
Fangen wir mit dem langweiligen Teil an, denn er ist der, der über ein Jahrzehnt tatsächlich zählt. Das Update des IWF vom Juli 2026 setzt Indiens reales BIP-Wachstum für das Fiskaljahr 2027 bei 6,4 % an, leicht gesenkt gegenüber einer früheren Schätzung wegen höherer Energiepreise nach dem Konflikt zwischen Iran und den USA, aber immer noch mit Abstand das höchste Tempo unter den großen Volkswirtschaften der Welt. China liegt unter 5 %, die USA bei etwa 2 % und der Euroraum unter 1 %. Die Zahl für das Fiskaljahr 2028 hat der IWF sogar nach oben korrigiert.
Politisch ist das Bild für eine Volkswirtschaft dieser Größe und Vielfalt ungewöhnlich stabil. 2024 brachte der amtierenden Regierung eine dritte Amtszeit in Folge, erst das zweite Mal in der Geschichte des unabhängigen Indien, bei einer Wahlbeteiligung von rund 66 %. Und im August 2025 hob S&P Indiens Länderrating zum ersten Mal seit achtzehn Jahren an und verwies auf Haushaltsdisziplin und politische Glaubwürdigkeit. Die Heraufstufung kam nur wenige Tage, nachdem Washington einen Zoll von 50 % auf indische Waren verhängt und Trump Indien eine „tote Volkswirtschaft“ genannt hatte. Das zeigt, dass die Ratingagenturen strukturelle Fundamentaldaten bewerteten und nicht die Schlagzeilen der Woche.
Hinzu kommt ein wirklich liberalisiertes System für Direktinvestitionen: Indien zog im Fiskaljahr 2025 über 81 Mrd. US-Dollar an ausländischen Direktinvestitionen an, rund 90 % davon über den automatischen Weg ganz ohne staatliche Genehmigung; die Obergrenze für ausländisches Eigentum an Versicherern wurde auf 100 % angehoben, und Zehntausende von Compliance-Vorschriften wurden gestrichen. Damit steht das Argument für Indien, bevor wir den Aktienmarkt überhaupt anrühren. Genau diesen Zusammenhang ließ mein Berliner Freund völlig außer Acht.
Es ist allerdings auch nur die halbe Geschichte der Direktinvestitionen, und das sollte man aussprechen, statt darüber hinwegzugehen. Die Netto-Direktinvestitionen, also Bruttozuflüsse abzüglich Rückführungen und der eigenen Auslandsinvestitionen indischer Unternehmen, brachen im Fiskaljahr 2025 auf rund 0,4 Mrd. US-Dollar ein, nach 10,1 Mrd. US-Dollar im Jahr zuvor, der niedrigste Stand seit mehr als zwei Jahrzehnten. Die Rückführungen ausländischer Investoren stiegen auf 51,5 Mrd. US-Dollar, und das ist ein mehrjähriger Trend, kein einzelnes schlechtes Jahr. Die RBI selbst deutet das als Zeichen eines reifenden Marktes, in dem Kapital frei in beide Richtungen fließt, und nicht als Warnsignal. Das ist eine vertretbare Sicht, aber nicht die einzige, und das Ausmaß des Rückgangs ist eine echte offene Frage. Eine faire Darstellung der Indien-Geschichte hält beide Zahlen zugleich fest: Das System ist offen, aber es bleibt deutlich weniger Kapital im Land, als die Bruttozahl allein vermuten ließe.
Nun zu seinen drei konkreten Einwänden.
Mythos 1: „Der NIFTY hat sich seit zwei Jahren nicht bewegt“
Dieser stimmt schlicht, und ich werde nicht so tun, als wäre es anders. Der NIFTY 50 stand im Juli 2024 bei etwa 24.479 Punkten, erreichte im September ein Allzeithoch nahe 26.277, steckte im März 2026, als der Krieg zwischen Iran und den USA die Märkte erschütterte, einen hässlichen Einbruch von 11 % in einem einzigen Monat ein und liegt in diesem Monat wieder ungefähr dort, wo er angefangen hat. Seitwärts, leicht im Minus, über zwei Jahre.
Aber ein Indexstand und die tatsächliche Rendite eines Anlegers sind nicht dieselbe Zahl, und zwar aus drei Gründen. Erstens enthält der NIFTY in seiner üblichen Form keine Dividenden; die Total-Return-Variante, die man in den meisten Fonds tatsächlich besitzt, liegt immer vor dem reinen Index. Zweitens verbirgt ein „flacher Index“ eine enorme Streuung darunter: Finanzdienstleister, Investitionsgüter und Konsumwerte haben sich still und leise besser entwickelt, während der Leitindex seitwärts lief. Drittens, und das wird am meisten unterschätzt: Millionen Inder haben während dieser gesamten „flachen“ Phase jeden Monat per Sparplan (SIP) weiter in Aktien investiert, und die monatlichen SIP-Zuflüsse erreichten im März 2026 einen Rekord. Sie haben nicht an einem schlechten Hochpunkt gekauft, sondern gleichmäßig über zwei Jahre Volatilität hinweg, und genau das will man, wenn man an die Zehn-Jahres-Geschichte glaubt.
Und auf die Zehn-Jahres-Geschichte kommt es bei der Entscheidung über eine Aktienquote an: Die tatsächliche jährliche Wachstumsrate des NIFTY über zehn Jahre liegt trotz der jüngsten Flaute im niedrigen bis mittleren zweistelligen Bereich, deutlich über der Inflation. Zwei flache Jahre sind real. Ein Urteil über das Jahrzehnt sind sie nicht.
Mythos 2: „Eine fallende Rupie frisst meine Euro-Rendite auf“
Diesen Einwand sollte man am ernstesten nehmen, denn die Prämisse stimmt: Die Rupie hat gegenüber dem Euro tatsächlich stark an Wert verloren, über das vergangene Jahrzehnt kumuliert um rund 47 %. Das sind echte Kosten, und kein ehrliches Plädoyer für Indien tut so, als wäre es anders.
Die Frage ist, ob das Wachstum der indischen Aktien groß genug war, um diesen Währungsverlust aufzufangen. Ich habe die Zahlen in beide Richtungen durchgerechnet, vorwärts und rückwärts, und die Antwort lautet, etwas überraschend, ja, und zwar mit Spielraum. Wer vor zehn Jahren Euro in Rupien getauscht, in ein Aktienprodukt mit Indienbezug investiert hat, das ungefähr die tatsächliche langfristige Rendite des NIFTY abbildet, und heute zum deutlich schwächeren Kurs in Euro zurückgetauscht hat, käme dennoch auf ein Ergebnis, das grob mit dem vergleichbar ist, was der DAX in denselben zehn Jahren auf Total-Return-Basis geliefert hat, im typischeren Szenario sogar leicht darüber. Der Währungseffekt war real. Indiens Aktienwachstum ist ihm schlicht davongelaufen.
Ich habe auch den härteren Test gerechnet: Was, wenn man heute investiert und sich der Verfall der Rupie im nächsten Jahrzehnt weit über das eigene historische Tempo hinaus beschleunigt? Selbst in einem wirklich schweren Stressszenario, mit einer Abwertung, die etwa doppelt so schnell verläuft wie im historischen Durchschnitt, zehn Jahre am Stück, kommt der Euro-Anleger noch auf eine positive Rendite oberhalb typischer europäischer Zinsen. Unter der realistischeren Annahme, dass die Rupie einfach in ihrem eigenen langfristigen Tempo weiter abwertet, sieht das Ergebnis deutlich besser aus und liegt grob auf dem Niveau eines vergleichbaren europäischen Aktienindex.
Nichts davon lässt das Währungsrisiko verschwinden. Es sind echte Kosten. Aber „die Rupie fällt, also lass es“ überspringt die Hälfte der Rechnung, in der Indiens Wachstumsvorsprung diese Kosten historisch mehr als bezahlt hat.
Mythos 3: „Ausländische Investoren kehren Indien den Rücken“
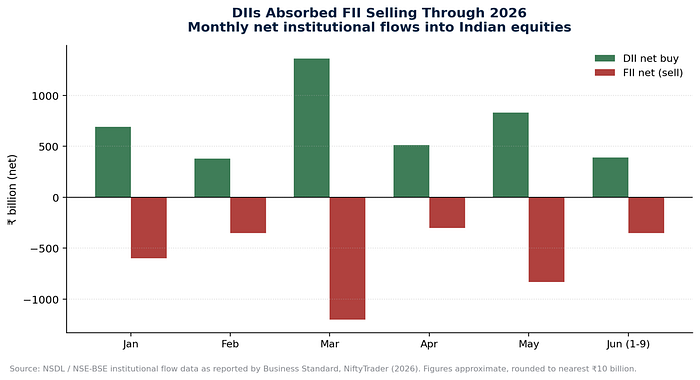
Auch das stimmt als Beschreibung des ersten Halbjahres 2026, und auch das ist unvollständig. Ausländische institutionelle Investoren (FIIs) haben in diesem Zeitraum kräftig verkauft, mit Nettoabflüssen in Billionenhöhe in Rupien, getrieben von hohen Renditen auf US-Staatsanleihen, die Geld zurück in die Industrieländer zogen, und von dem Konflikt zwischen Iran und den USA, der die Stimmung verschreckte. Dieser Teil der Geschichte ist zutreffend.
Was er auslässt, ist, wer kaufte, während die Ausländer verkauften: Indiens inländische Institutionen, also Investmentfonds, Versicherer und Pensionsgelder, kauften im selben Zeitraum netto fast so viel, wie die gesamten FII-Abflüsse ausmachten, mit einem Rekordmonat im März 2026, genau dem Monat, in dem die Märkte am stärksten fielen. Das ist kein Einzelfall; es wird getragen von einer strukturell wachsenden Basis privater SIP-Ersparnisse, die weiter hereinfließen, ganz gleich, wie die ausländische Stimmung ist. Und bis Mitte Juni 2026 waren die FIIs selbst wieder zu Nettokäufern geworden, mit einer mehrwöchigen positiven Serie bis Anfang Juli, während die Märkte Zehn-Wochen-Hochs erreichten, als der geopolitische Lärm nachließ.
Die FIIs gingen. Inländisches Geld füllte die Lücke mehr als aus. Dann kamen die FIIs zurück. Das ist ein Markt, der einen zweiten Motor bekommen hat, nicht einer, der verlassen wurde.
Mythos 4: „Geopolitische Schocks werfen Indien ohnehin aus der Bahn“
Dieser Einwand wird selten laut ausgesprochen, steckt aber hinter dem meisten Skeptizismus. Indiens Märkte haben bei jedem größeren globalen Schock der letzten zwei Jahrzehnte tatsächlich Prügel bezogen: Die Finanzkrise 2008 drückte den Sensex um mehr als 50 %, COVID schickte den NIFTY binnen Wochen um rund 35 bis 40 % nach unten, der Schock des Krieges zwischen Iran und den USA bescherte in diesem März den schlimmsten Monatsverlust seit COVID, und der US-Zollschock von 50 % kam 2025 noch obendrauf.
Das Muster, auf das es wirklich ankommt, ist die Erholungszeit, und die ist mit jeder Episode kürzer geworden. 2008 dauerte es rund vier Jahre, bis die früheren Hochs zurückerobert waren. Nach COVID war der Verlust in acht Monaten aufgeholt, und binnen viereinhalb Jahren hatte sich der Index gegenüber seinen Tiefs verdreifacht. Der Schock vom März 2026 stabilisierte sich innerhalb weniger Wochen, unterstützt von eben jener Welle inländischer institutioneller Käufe, und innerhalb weniger Monate standen die Märkte wieder auf Mehrwochenhochs. Durch all diese Episoden hindurch hat sich Indiens vom IWF prognostizierter Wachstumspfad kaum bewegt; es ist auch heute, Schocks eingerechnet, die am schnellsten wachsende große Volkswirtschaft.
Was ist also das ehrliche Fazit?
Jeder dieser vier Einwände geht von etwas Realem aus. Der Index ist seitwärts gelaufen. Die Rupie ist stark gefallen. Ausländer haben verkauft. Schocks haben getroffen. Ein glaubwürdiges Plädoyer für Indien redet nichts davon weg; ich glaube nicht, dass Leser Argumenten trauen, die das tun.
Aber jeder Einwand beschreibt, wenn man ihn vollständig und nicht nur als Schlagzeile betrachtet, ein Symptom und kein Urteil. Ein flacher Index verbirgt Dividenden, Sektorrotation und rekordhohe Käufe von Privatanlegern darunter. Die Abwertung der Währung, so real sie ist, wurde historisch von Indiens Wachstumsvorsprung überholt. Die ausländischen Verkäufe wurden von einem strukturell tieferen Pool inländischen Kapitals aufgefangen, als es ihn vor einem Jahrzehnt gab, und dann umgekehrt. Und von den Schocks, so heftig sie waren, hat sich der Markt jedes Mal schneller erholt als beim vorigen, vor einem Wachstumshintergrund, der weiterhin jede große Vergleichsvolkswirtschaft übertrifft.
Nichts davon garantiert künftige Renditen, und es sollte auch nicht so gelesen werden. Märkte bleiben Märkte, und wer Kapital in Indien oder anderswo anlegt, sollte diese Entscheidung an der eigenen Risikobereitschaft und dem eigenen Anlagehorizont ausrichten, nicht an einem Blogbeitrag. Aber „da ist nichts zu holen“ lässt sich deutlich schwerer behaupten, wenn man den Satz einmal zu Ende gedacht hat.
Quellen: Die oben genannten Zahlen stammen aus Daten von IWF, Weltbank, S&P Global, RBI, NSDL und NSE/BSE mit Stand Juli 2026. Dies ist eine persönliche Analyse und keine Anlageberatung.
Dieser Beitrag erschien zuerst auf Englisch auf Medium und auf LinkedIn.